Pedro Pacheco: "Queremos que la fiscalización sea una herramienta de prevención, transparencia y mejora de la gestión pública en Canarias"
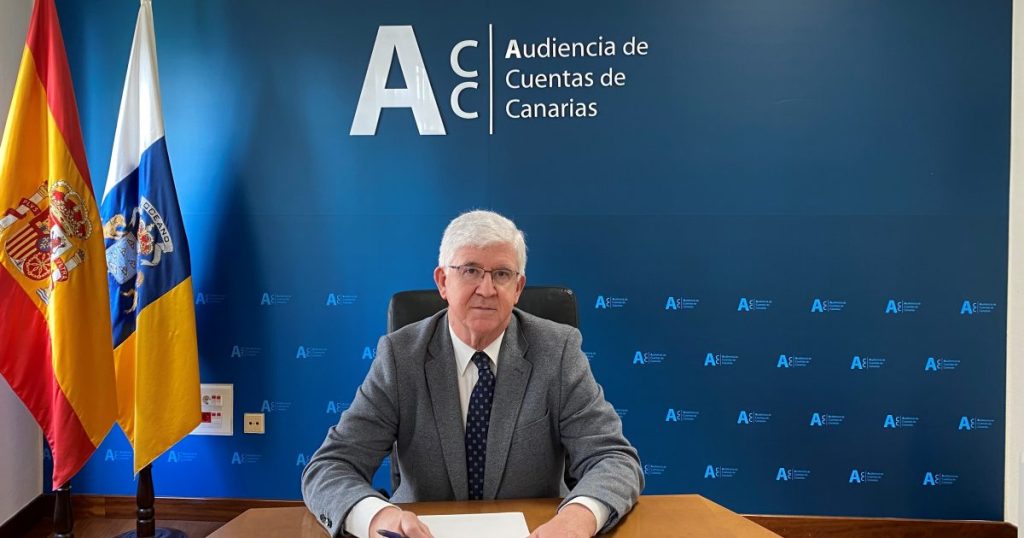
Pedro Pacheco González, presidente de la Audiencia de Cuentas de Canarias

La Audiencia de Cuentas fiscaliza el uso de los recursos públicos en Canarias. ¿Cómo está evolucionando su labor para que las auditorías no solo detecten irregularidades, sino que ayuden a prevenirlas y mejorar la gestión de las administraciones?
La labor de la Audiencia de Cuentas está evolucionando hacia un modelo de fiscalización cada vez más preventivo y orientado a la mejora de la gestión pública. Nuestra función no debe limitarse a detectar irregularidades una vez que se han producido, sino contribuir a que las administraciones dispongan de mecanismos eficaces para evitarlas.

Por eso, estamos reforzando ámbitos como el control interno, los sistemas de integridad, la prevención del fraude y la corrupción, la gestión de riesgos y el seguimiento de nuestras recomendaciones. Un informe de fiscalización o de integridad tiene valor en sí mismo sea cual sea su resultado. Si es conforme perfecto porque da confianza al Parlamento, al gestor y al ciudadano. En caso de que se detecten defectos, incumplimientos legales o ineficiencias, estas se trasladan a conclusiones y muchas de ellas, se acompañan con recomendaciones a seguir por el gestor con el objetivo de producir mejoras en la actividad pública y aprovechamiento de los recursos.
Para que estas recomendaciones no queden en nada, se hace un seguimiento periódico del cumplimiento de estas y se da cuenta al Parlamento.
En definitiva, queremos que el control externo sea también una herramienta de prevención, transparencia y mejora continua, que ayude a las administraciones a gestionar mejor y a garantizar un uso cada vez más eficiente y responsable de los recursos públicos que gestiona para la sociedad.
La contratación sigue siendo una de las áreas más complejas para las entidades públicas. ¿Qué deficiencias detectan con mayor frecuencia en los procedimientos de contratación y qué deberían hacer las administraciones canarias para reforzar la transparencia y evitar errores recurrentes?
En este caso a la dificultad normal de ejecutar cualquier política publica se añade la importante cantidad de recursos económicos que se contrata, la complejidad de organización del sector público, la diversidad de herramientas para gestionar la contratación y la avidez normal de conseguir recursos de otras administraciones. Además, la planificación anual obligatoria es aún escasa y no se concilia con el ciclo presupuestario, hay múltiples órganos de contratación, lo que incide en que no todos cuenten con medios especializados, e incluso simplemente con medios, el incremento presupuestario proveniente de fondos europeos requiere de un modelo de control más intenso por prescripción europea. Estos aspectos tienen menos incidencia en las adquisiciones para el funcionamiento de la administración, pero sí muestran sus efectos en la ejecución de los programas de inversión, reflejando una baja ejecución de estos.
Estos problemas han sido tratados recientemente en el informe de la ACC “Informe de Fiscalización de la Ejecución Presupuestaria del Capítulo VI “Inversiones Reales” de la Comunidad Autónoma de Canarias, Ejercicios 2019-2023”. Este informe incorpora recomendaciones para facilitar la preparación, licitación y adjudicación de los contratos, que han sido refrendadas por el Parlamento de Canarias.
La contratación pública ha centrado principalmente la atención en dos de las fases de la cadena: la licitación y la adjudicación de los contratos, en detrimento de otros hitos no menos relevantes, como la fase inicial de planificación.
La planificación de la contratación es la fase inicial y estratégica en la que las administraciones detectan, proyectan, programan y alinean sus necesidades de obras, servicios y suministros con las previsiones presupuestarias.
Desde mi punto de vista la planificación en plazo es básica, si un Gobierno consigna en el mes de septiembre una serie de inversiones en el borrador de presupuestos, no puede esperar a empezar en enero cuando tenga el presupuesto aprobado. Hay una serie de trámites previos: permisos, informes preceptivos, proyecto, pliegos, etc. Además, también la información de planificación es básica para los posibles licitadores que conocerán previamente las previsiones de contratación y podrán tomar sus decisiones y prepararse mejor para licitar, aparte de dar más transparencia al sistema. También en este caso hemos elaborado un informe en la ACC, “Informe de seguimiento de la programación contractual en la Administración Pública de la Comunidad Autónoma y sus entidades y empresas dependientes. Año 2023”.

En Canarias, ejecutar las inversiones previstas en plazo es clave para que los recursos públicos se traduzcan en servicios e infraestructuras. ¿Qué factores explican las dificultades de algunas entidades para ejecutar sus presupuestos y cómo puede contribuir la fiscalización a corregirlas?
Las dificultades de ejecución presupuestaria suelen estar relacionadas con una planificación insuficiente, la complejidad administrativa, los retrasos en la contratación o la falta de medios. La fiscalización debe ayudar a identificar esos obstáculos y ofrecer recomendaciones concretas para corregirlos. No se trata solo de detectar errores, sino de anticiparlos y mejorar la gestión, para que los recursos públicos se conviertan, en plazo, en servicios e infraestructuras para la ciudadanía.
Los informes sobre la Universidad de La Laguna y la Universidad de Las Palmas de Gran Canaria han señalado aspectos mejorables en control interno, contratación y gestión patrimonial. ¿Qué medidas considera prioritarias para que ambas instituciones refuercen sus mecanismos de supervisión y seguimiento de las recomendaciones?
Especialmente desde 2023, los informes ponen de manifiesto la falta de manuales de procedimientos económico-financieros y de sistemas de gestión de riesgos en las dos universidades. Una de ellas carecía de plan anual de control interno, no contaba con un plan de auditoría interna y mostraba debilidad en la acción interventora.
El control interno que se ejerce a través de la Intervención de las universidades permite asegurar la gestión regular e íntegra de los fondos públicos, el empleo eficiente de los mismos y la sostenibilidad financiera de las Entidades Locales. Que funcione correctamente es una pieza imprescindible del sistema universitario. La ACC incorpora varias recomendaciones para la mejora del control interno en las mismas, así como en la planificación de la contratación y de las subvenciones, acompañadas por otras sobre la gestión financiera. Su aceptación y aplicación son objeto de seguimiento anual y el resultado es comunicado al Parlamento para que tome las decisiones en su competencia de control del Gobierno.
La transformación digital permite mejorar la trazabilidad de los gastos, los contratos y las subvenciones, pero también exige nuevos controles. ¿Cómo está incorporando la Audiencia herramientas de análisis de datos y técnicas digitales para hacer más eficiente la fiscalización del sector público canario?
La incorporación de herramientas de análisis es esencial para hacer una fiscalización hoy en día. Tanto en subvenciones como en contratación se genera un volumen de información enorme cuya utilidad para la fiscalización depende de que pueda obtenerse, estructurarse y analizarse de forma conjunta. Aunque las plataformas ofrecen abundantes datos, su consulta individual y la preparación manual de descargas limitan la capacidad del auditor para examinar universos completos y formular nuevas preguntas durante el trabajo.

Para ello la ACC ha incorporado a su plantilla dos auditores de sistemas de información y ha desarrollado una herramienta de IA que se encuentra en su fase inicial de implantación, a la vez que está en desarrollo su estrategia de “Gestión del Dato” de cara a contar con una base de datos autónoma con todos los datos necesarios -internos y externos - sobre los que se accederá para su análisis y explotación y lograr así una auditoría pública de calidad. Tode ello con exquisita observancia de las prescripciones de seguridad y protección de datos.
La utilidad de una auditoría depende también de que las entidades corrijan las deficiencias detectadas. ¿Qué mecanismos utiliza la Audiencia para comprobar que sus recomendaciones se aplican y cómo puede reforzarse la rendición de cuentas ante la ciudadanía?
Las auditorías pueden resultar un excelente instrumento para mejorar la economía, eficiencia y eficacia del sector público, pero solamente llegan ser útiles si los organismos auditados las utilizan como herramientas de mejora y tienen en cuenta las recomendaciones. El seguimiento de las recomendaciones permite evaluar a los órganos de control el impacto de las mejoras sugeridas, comprobar que se han realizado los ajustes sugeridos y garantizar que el proceso de mejora continua se mantenga. La Instrucción Reguladora del Procedimiento Fiscalizador de la Audiencia de Cuentas de Canarias incorpora la necesidad de realizar el seguimiento de recomendaciones de todos los informes. Hay dos aspectos importantes, las recomendaciones no son obligatorias para los gestores y hay que considerar un plazo razonable para comprobar su cumplimiento para que puedan ser implementadas en caso de ser aceptadas por el gestor. A través de la Comisión Parlamentaria de la ACC se da cuenta al Parlamento del grado de cumplimiento de estas.

Ante los retos de control presupuestario, contratación y transparencia en Canarias, ¿qué objetivos prioritarios se marca la Audiencia de Cuentas antes de finalizar 2026 y qué mejoras espera impulsar en la calidad de la gestión pública del archipiélago?
Nuestro objetivo central es que el control que realizamos sea cada vez más útil, ágil y preventivo. Tenemos en marcha y contaremos con ello antes de final de año, un plan estratégico de la ACC 2027-2030. Ahí se definirá la Audiencia que queremos para los próximos tres años y los instrumentos y acciones que debemos de desarrollar para lograrlo.
Estamos trabajando en el documento objetivos como aumentar el peso de la auditoría operativa y de la evaluación de políticas públicas, priorización por riesgos de las actuaciones, activar el plan de relevo generacional por tener una plantilla envejecida y de jubilación cercana, consolidar el Servicio de Integridad Institucional, impulsar la modernización tecnológica para liberar capacidad y modernizar los controles, mejorar la comunicación institucional y fomentar el debate para generar una propuesta de modificación y actualización de la Ley 4/1989.